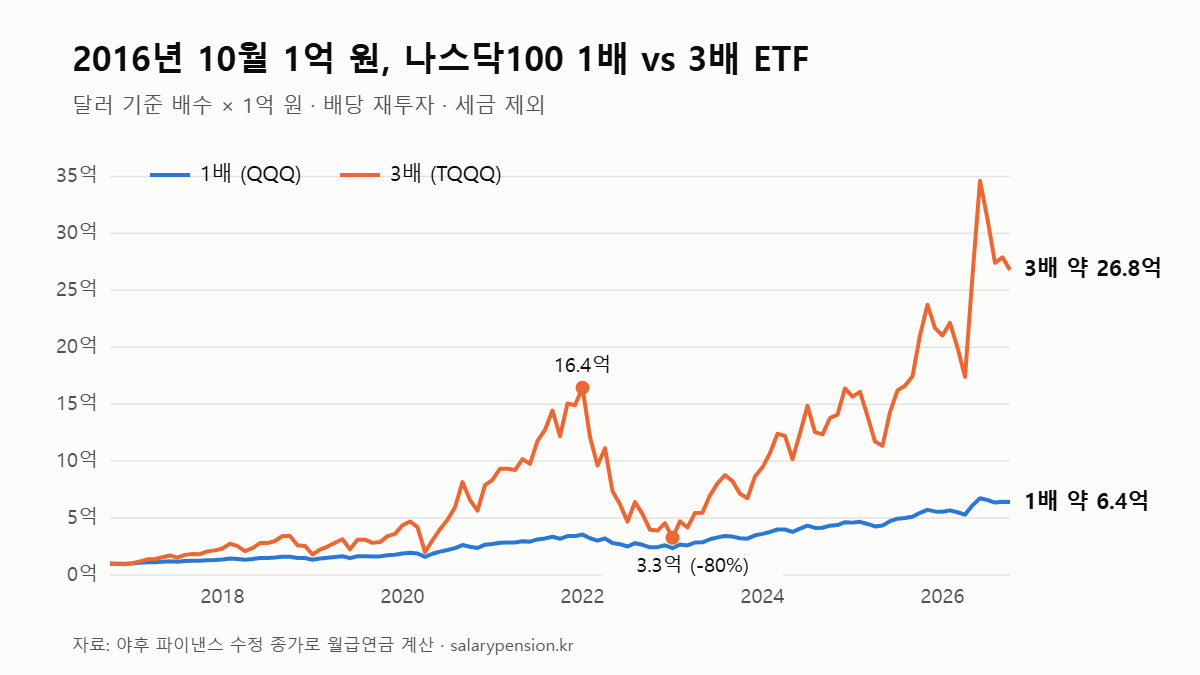
지난 글에서 3배 ETF는 지수가 출렁이면 손실이 쌓인다는 걸 계산했습니다. 그런데 지난 10년 실제 결과를 보면 이야기가 다르게 보입니다. 2016년 10월에 넣은 1억 원이 나스닥100 3배 ETF에서는 약 31억 원이 됐습니다. 그럼 3배 ETF가 정답일까요? 시작 시점만 바꿔서 다시 계산해 보면 전혀 다른 답이 나옵니다.
지난 10년: 3배 ETF의 압승
2016년 10월 20일에 1억 원을 넣고 2026년 10월 23일까지 그대로 뒀다고 가정했습니다(배당 재투자, 환율 1,130원 → 1,325원 반영, 세금 제외).
| 지수 | 1배 ETF | 3배 ETF | 3배 ETF 최대 하락 |
|---|---|---|---|
| S&P500 | 약 4.9억 원 | 약 15.1억 원 | −77% |
| 나스닥100 | 약 7.5억 원 | 약 31.4억 원 | −82% |
| 반도체 | 약 16.7억 원 | 약 36.1억 원 | −90% |
3배 ETF가 1배보다 3배가 아니라 3~4배 넘게 불어났습니다. 미국 주식이 10년 동안 한 방향(상승)으로 오래 움직였기 때문입니다. 지난 글에서 본 “꾸준히 오르면 3배보다 더 오른다”가 실제로 일어난 셈입니다.
예외는 반도체입니다. 1배가 약 14배 오르는 동안 3배는 약 31배로, 차이가 2배 남짓에 그쳤습니다. 출렁임이 큰 만큼 변동성 손실이 크게 작용했습니다.
그런데 중간에는 이런 일이 있었습니다
같은 나스닥100 3배 ETF도 중간 경로를 보면 쉽지 않았습니다.
- 2022년 1월: 처음 1억 원이 약 16.4억 원까지 불어남 (달러 기준)
- 2023년 1월: 1년 만에 약 3.3억 원으로 줄어듦 (−80%, 달러 기준)
그리고 2022년 1월에 처음 들어간 사람이라면, 1억 원이 1년 만에 약 2천만 원이 됐습니다. 위 표의 31억 원은 이런 구간을 모두 팔지 않고 버틴 사람만 가져간 결과입니다.
시작 시점만 바꾸면
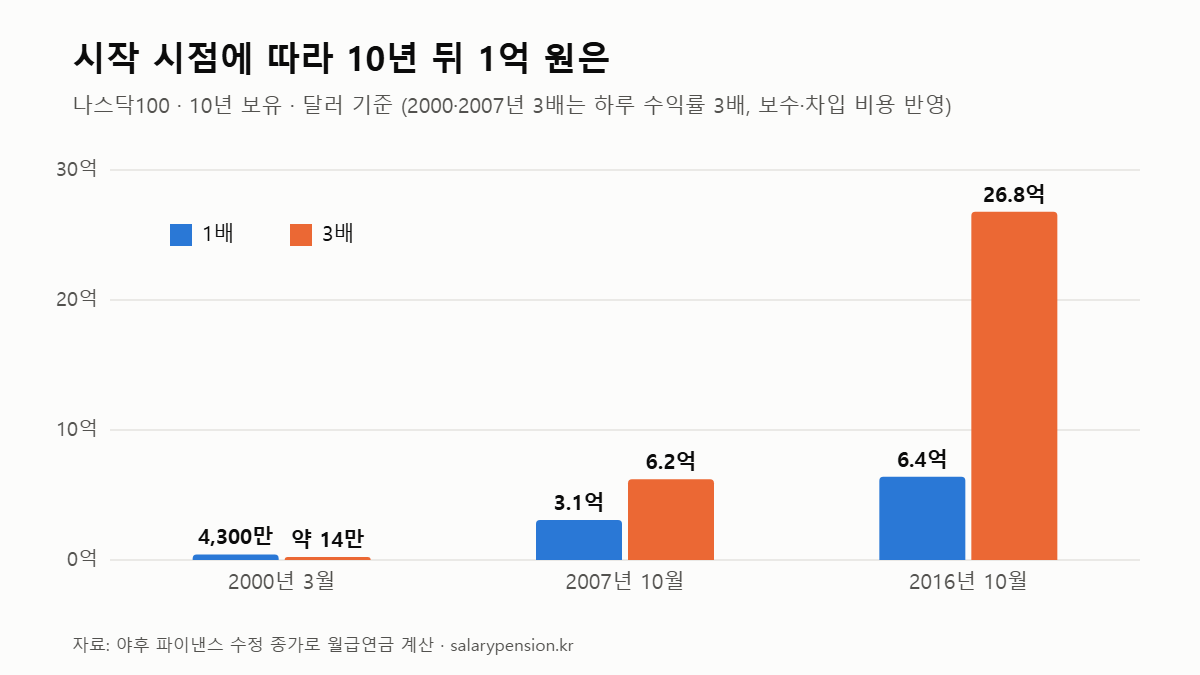
나스닥100으로 시작 시점만 바꿔 10년씩 계산했습니다. 2016년 이전에는 3배 ETF가 없거나 기간이 짧아, 나스닥100 하루 수익률의 3배로 계산했습니다(운용보수와 차입 비용 반영). 시점끼리 공정하게 비교하려고 이 표는 환율 변화를 빼고 달러 기준 배수로 계산했습니다. 그래서 2016년 행의 숫자가 위 표(원화 기준)보다 조금 작습니다.
| 시작 | 10년 뒤 1배 | 10년 뒤 3배 | 3배 최대 하락 |
|---|---|---|---|
| 2000년 3월 (닷컴 정점) | 1억 → 약 4,300만 원 | 1억 → 약 14만 원 | 거의 −100% |
| 2007년 10월 (금융위기 직전) | 1억 → 약 3.1억 원 | 1억 → 약 6.2억 원 | −90% 이상 |
| 2016년 10월 | 1억 → 약 6.4억 원 | 1억 → 약 26.8억 원* | −82% |
* 2016년 구간만 실제 3배 ETF 가격(달러 기준). 같은 계산식으로 2016년을 돌리면 약 31배가 나오는데 실제 ETF는 26.8배였습니다. 그래서 위 표의 과거 구간 결과도 실제 상품이었다면 더 낮았을 가능성이 크다고 보는 게 맞습니다.
2000년 3월에 시작한 3배는 10년 뒤 1억 원이 약 14만 원이 됐습니다. 1배도 원금의 절반 아래였지만, 3배는 사실상 0원에 가까웠습니다.
2000년에 시작해서 지금까지 들고 있었다면
닷컴 정점이던 2000년 3월에 1억 원을 넣고 26년 넘게 팔지 않았다면 어떨까요(달러 기준).
| 1배 | 3배 | |
|---|---|---|
| 지금(2026년 10월) | 약 7.8억 원 | 약 4,900만 원 |
| 가장 낮았을 때 | 약 1,860만 원 (2002년 10월) | 수만 원 수준 (2009년 3월) |
| 원금 회복 | 약 14년 6개월 뒤 (2014년 8월) | 26년이 지나도 회복 못 함 |
1배는 오래 버티면 결국 7배 넘게 불어났습니다. 3배는 그 뒤 26년 동안 큰 상승장을 다 거쳤는데도 아직 원금의 절반입니다. 한 번 −99% 넘게 빠지면, 이후 상승장으로도 메우기 어렵다는 뜻입니다.
모든 시작 시점으로 계산하면
2000년 1월부터 2016년 10월까지 매달 첫 거래일을 시작점으로 놓고, 각각 10년 뒤 결과를 계산했습니다(202개 시작 시점).
| 10년 보유 결과 | 1배 | 3배 |
|---|---|---|
| 원금 손실이 난 경우 | 6% (13번) | 14% (28번) |
| 3배가 1배보다 많았던 경우 | 83% (167번) | |
| 중간값 | 약 4.1배 | 약 14.8배 |
| 3배가 가장 좋았던 시작 (2012년 1월) | 약 7.8배 | 약 124배 |
| 3배가 가장 나빴던 시작 (2000년 3월) | 약 0.43배 | 약 0.0014배 |
숫자만 보면 “아주 나쁜 때만 피하면 3배가 이득”처럼 보입니다. 하지만 세 가지를 같이 봐야 합니다.
- 좋은 때인지 나쁜 때인지는 지나고 나서야 압니다. 2000년 3월에 산 사람들도 그때는 좋은 시점이라고 생각했습니다.
- 1배가 이익이어도 3배는 손실일 수 있습니다. 2001~2002년에 시작한 경우 10년 뒤 1배는 대부분 이익이었지만, 3배는 원금의 3.5% 수준까지 떨어진 경우도 있었습니다.
- 나스닥100은 이 기간 가장 많이 오른 지수 중 하나입니다. 1990년 고점을 34년 만에야 넘은 일본 닛케이 같은 지수였다면 3배 ETF는 훨씬 많은 시작 시점에서 크게 잃었을 겁니다(이 경우는 직접 계산하지 않았습니다).
왜 이렇게 갈리나: 회복에 필요한 상승률
한 번 크게 빠지면 원금으로 돌아오는 데 필요한 상승률이 기하급수적으로 커집니다.
| 하락 | 원금 회복에 필요한 상승 |
|---|---|
| −50% | +100% |
| −80% | +400% |
| −95% | +1,900% |
2008년·2020년·2022년 같은 하락장에서 1배 ETF는 대체로 −30~−50%대에서 멈췄습니다(닷컴 버블 때는 −80%대까지 빠졌습니다). 같은 시기 3배 ETF는 −80%에서 거의 −100%까지 빠졌습니다. 거기서 다시 3배로 오르더라도 회복해야 할 높이 자체가 다릅니다. 그래서 3배 ETF의 결과는 상품보다 언제 시작했고 그 사이 큰 하락장이 있었느냐에 달려 있습니다.
그래도 해 보고 싶다면 미리 정할 것
3배 ETF를 “감당 가능한 금액만” 넣는 방식을 고민한다면, 보통 이런 질문으로 금액을 정합니다.
- 0원이 돼도 생활과 노후 계획이 그대로인가. 위 표처럼 사실상 0원이 된 시기가 실제로 있었습니다.
- −80%를 보고도 팔지 않을 수 있나. 2016년 이후 같은 상승장에서도 수익은 바닥에서 팔지 않은 사람만 가져갔습니다. 반대로 2000년처럼 버텨도 회복하지 못한 경우도 있었습니다.
- 비중 규칙이 있나. 전체 자산의 몇 % 이하로 정하고, 크게 오르면 일부를 덜어 내는 규칙이 있어야 지킬 수 있습니다.
- 계좌 조건을 아나. 연금계좌에서는 살 수 없고, 일반계좌는 사전교육·기본예탁금 조건과 양도세(250만 원 공제 후 22%)가 붙습니다.
제 경우는 아직 3배 ETF를 담지 않았습니다. 이번에 계산해 보니 지난 10년 숫자는 솔직히 부러웠지만, 2022년 초에 시작한 사람의 실제 결과와, 2000년에 시작했다면 나왔을 계산 결과가 더 크게 남았습니다. 저는 매달 지수 ETF를 적립하고, 하락장에 쓸 돈을 따로 떼어 두는 지금 방식을 유지할 생각입니다.
함께 보면 좋은 글
계산 기준
- 가격: 야후 파이낸스 수정 종가(배당 재투자 반영). SPY·UPRO·QQQ·TQQQ·SOXX·SOXL, 2016-10-20 ~ 2026-10-23.
- 원화 환산: 2016-10-20 1,130.23원, 2026-10-24 1,325.40원.
- 과거 구간(2000·2007년 시작): 나스닥100 추종 ETF(QQQ) 하루 수익률 × 3, 운용보수 연 0.95%와 차입 비용(미국 3개월 국채 금리 × 2) 반영.
- 세금·환전 수수료·매매 비용 제외.
이 글은 과거 데이터로 계산한 정보이며 특정 상품의 매수·매도를 권유하지 않습니다. 과거 수익률은 미래 수익을 보장하지 않습니다.