금융소득 2천만 원 넘으면 생기는 3가지: 종합과세·건강보험료·피부양자
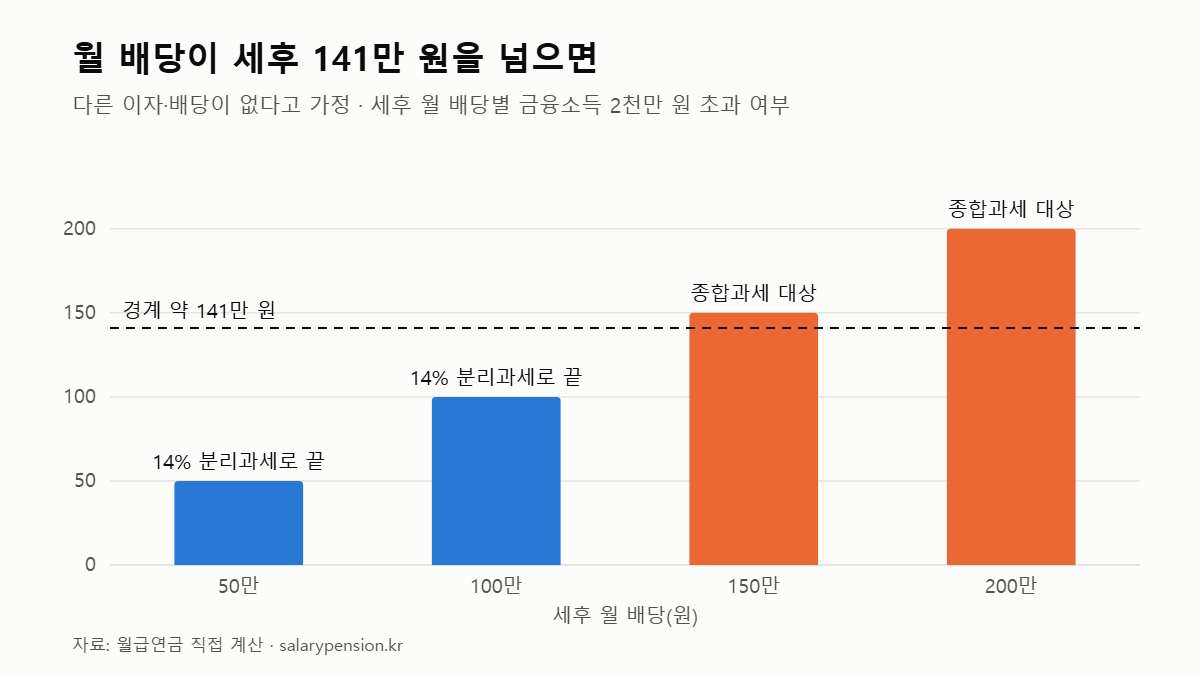
이자·배당이 연 2,000만 원을 넘으면 종합과세, 직장인 소득월액보험료, 피부양자 탈락 가능성이 생깁니다. 2026년 고배당 분리과세로 달라진 점과 월 배당 경계선(세후 약 141만 원)까지 정리했습니다.
월급 실수령액, 근로소득세, 급여 공제 항목, 국민연금 보험료처럼 급여에서 바로 체감되는 세금·사회보험 정보를 모읍니다.
이자·배당이 연 2,000만 원을 넘으면 종합과세, 직장인 소득월액보험료, 피부양자 탈락 가능성이 생깁니다. 2026년 고배당 분리과세로 달라진 점과 월 배당 경계선(세후 약 141만 원)까지 정리했습니다.
세후 실수령 월급 300만·400만·500만원, 월 생활비 250만원을 가정하면 각각 얼마가 남을까요? 생활비가 늘어날 때와 1년·5년·10년 누적 저축액을 그래프와 표로 비교합니다. 모든 금액은 가상 예시입니다.
2026년 월 급여와 비과세액, 공제대상가족 수, 8~20세 자녀 수를 반영해 근로소득세와 지방소득세를 계산하고 원천징수 80%·100%·120% 차이를 비교합니다.
2026년 급여 귀속월, 비과세액, 공제대상가족과 자녀 수를 반영해 국민연금·건강보험·장기요양·고용보험과 근로소득 원천징수세액을 나눠 확인하는 실수령액 계산기입니다.
2026년 국민연금 보험료율 9.5% 적용으로 월 부담이 얼마나 늘어나는지 기준소득월액 300만·400만·500만원 예시로 계산하고, 사업장·지역가입자 차이와 소득대체율·크레딧 변경을 함께 정리합니다.