[내 매수 기록 해부 1편] 7년간 직접 고른 매수 749건, 나스닥100을 이겼을까
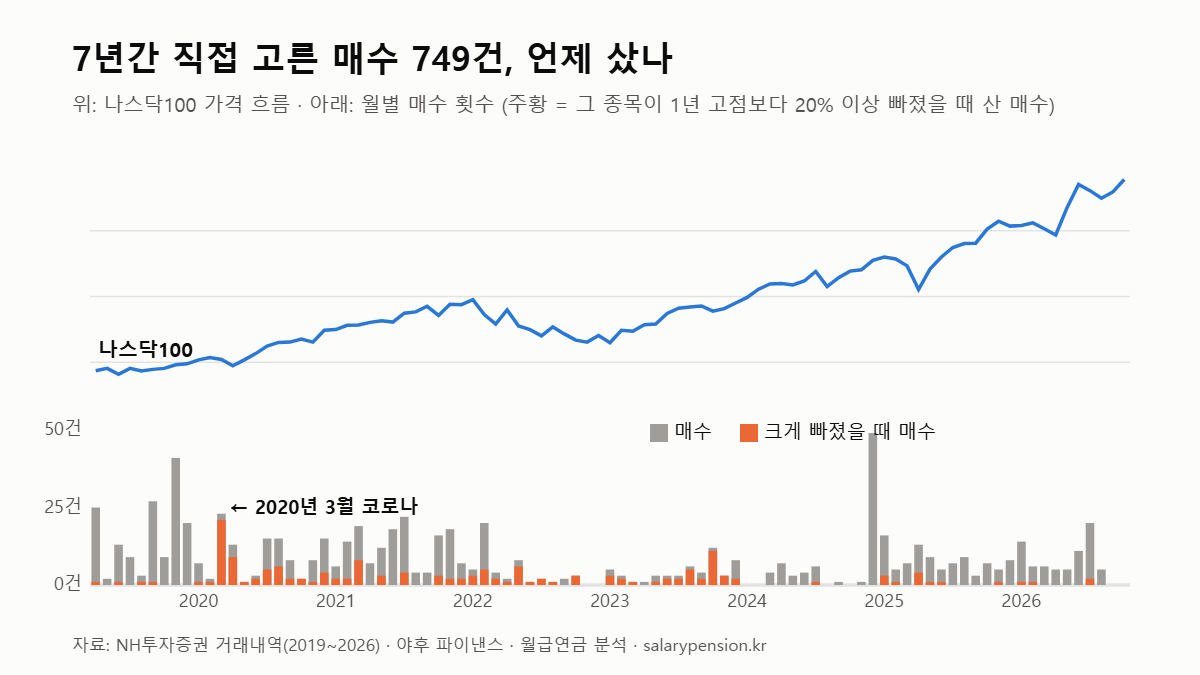
2019년부터 일반계좌에서 직접 고른 해외주식 매수 749건을 실제 거래내역으로 분석했습니다. 사는 타이밍은 그달 평균보다 0.6% 정도 나았지만, “하락장에서 많이 샀다”는 기억은 숫자로 확인되지 않았고, 같은 날 나스닥100을 샀다면 수익이 훨씬 컸습니다.
2019년부터 일반계좌에서 직접 고른 해외주식 매수 749건을 실제 거래내역으로 분석했습니다. 사는 타이밍은 그달 평균보다 0.6% 정도 나았지만, “하락장에서 많이 샀다”는 기억은 숫자로 확인되지 않았고, 같은 날 나스닥100을 샀다면 수익이 훨씬 컸습니다.
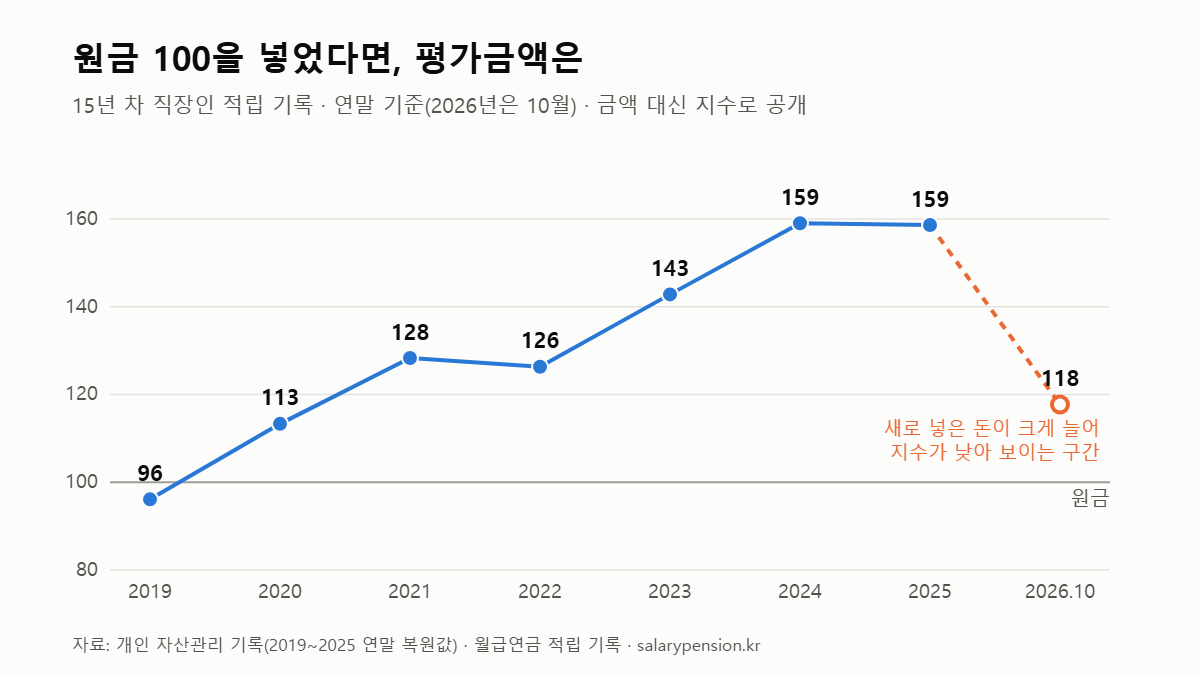
55세 퇴근을 목표로 매달 적립하는 15년 차 교대근무 직장인의 실제 배분을 비율로 공개합니다. 계좌별 역할, 2019년부터의 누적 수익률 지수, 2022년 하락장 기록, 앞으로 매달 공개할 내용을 정리했습니다.
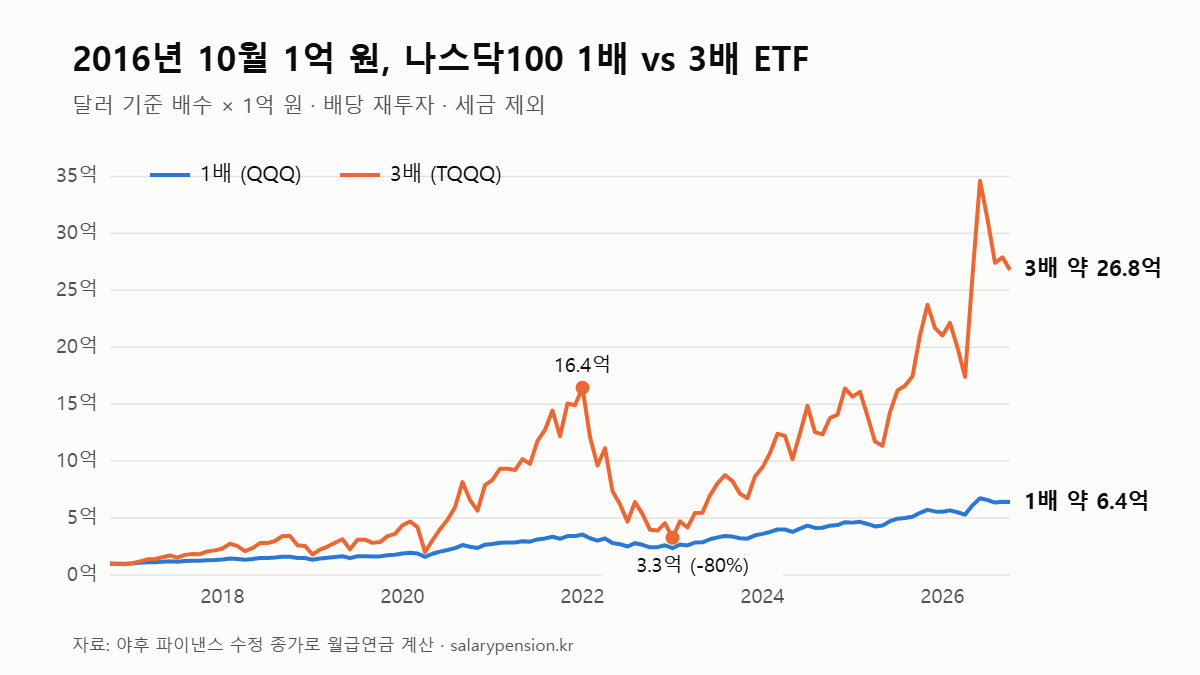
2016년 10월 1억 원을 나스닥100 3배 ETF에 넣었다면 약 31억 원이 됐습니다. 하지만 2000년 3월에 시작했다면 10년 뒤 약 14만 원이었고, 26년이 지난 지금도 원금을 회복하지 못했습니다. 202개 시작 시점을 모두 계산해 1배와 3배 ETF의 차이를 정리했습니다.
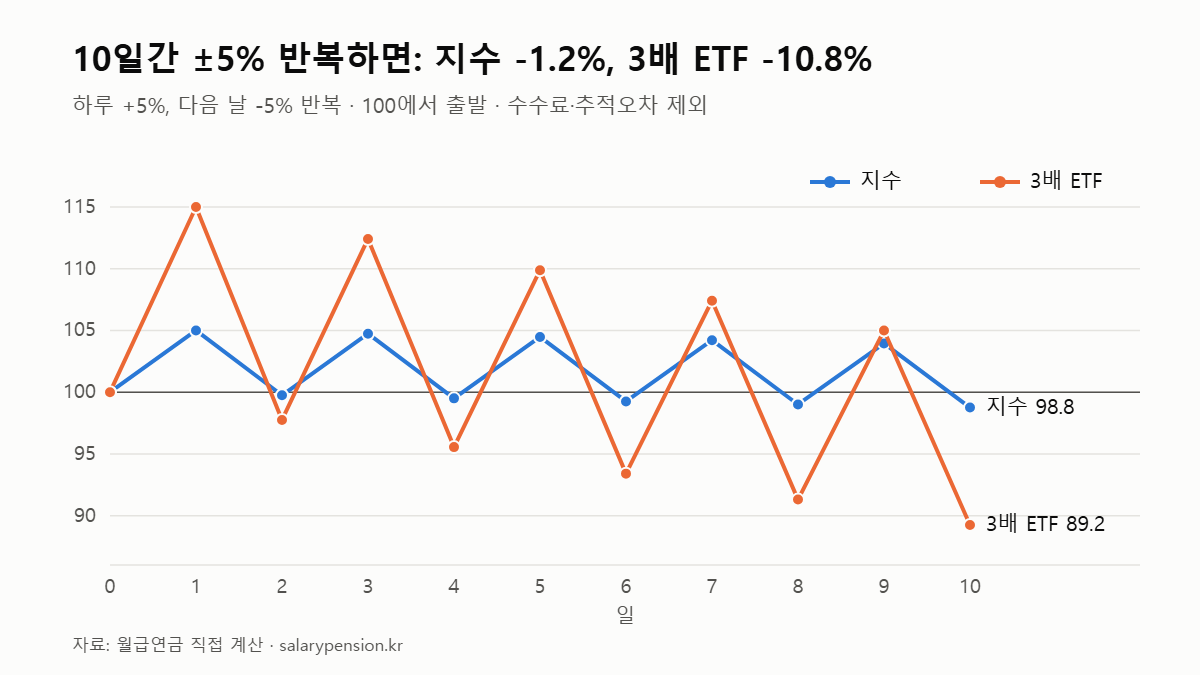
지수가 10% 오르고 9.09% 내리면 제자리지만 3배 ETF는 약 5.5% 손실입니다. 오르내림 반복, 꾸준한 상승 두 경우를 계산해 레버리지 ETF가 언제 불리하고 언제 유리한지 정리했습니다.
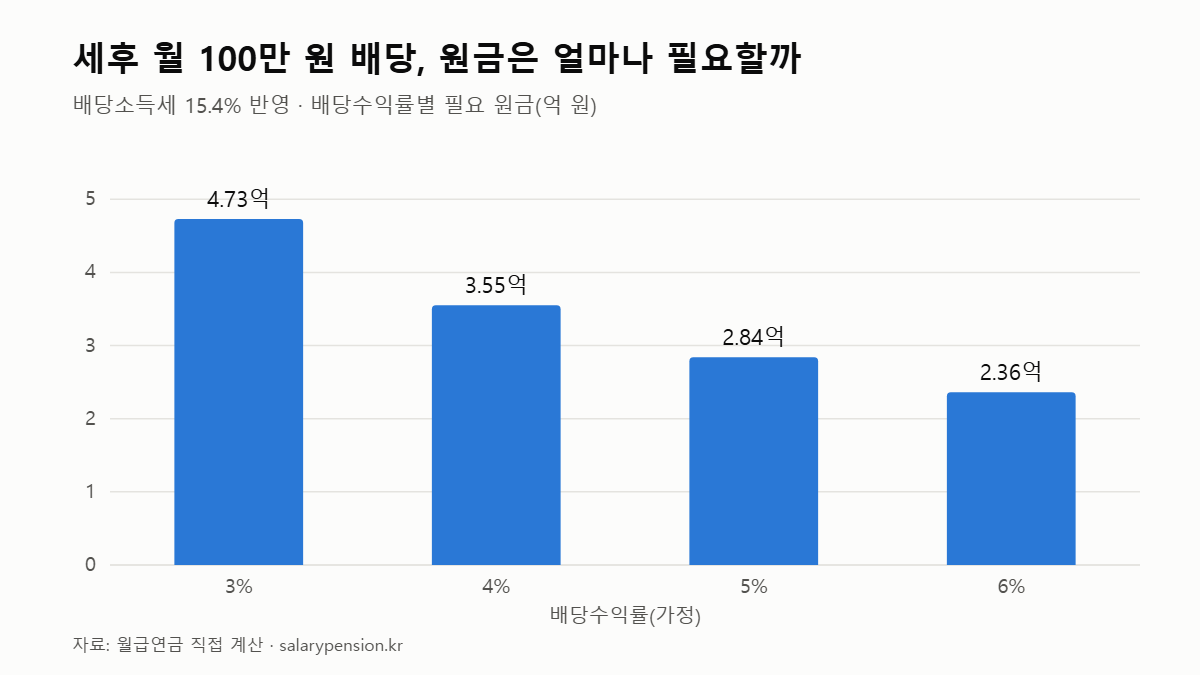
세후 월 100만 원 배당을 받으려면 세전 연 1,418만 원이 필요합니다. 배당수익률 3~6%별 필요 원금, 세후 월 50만·150만 원 비교, 금융소득 2천만 원 경계선까지 숫자로 정리했습니다.
매달 50만~200만원씩 저축하면 3억원을 언제 모을 수 있을까요? 출발자금 0원과 1억원을 나눠 수익 0%, 가정 연 3%·5%의 복리 시뮬레이션을 시각 자료와 표로 비교합니다. 모델 수익은 보장되지 않습니다.
1억 모으기는 ‘좋은 투자상품을 찾는 일’보다 매달 얼마를 몇 년 동안 남길 수 있는지 계산하는 일에서 시작합니다. 월 50만·100만·150만원씩 모았을 때 도달 기간과 세 가지 수익률 시나리오를 비교하고, 월급·부채·비상금을 고려해 내 계획으로 바꾸는 방법을 정리했습니다.
55세까지 유지할 수 있는 구조를 만들기 위해 ISA·연금저축·IRP·일반계좌를 사용 시점과 계좌 제약에 따라 기존 자산 유지·장기 성장·균형·현금흐름으로 나눈 개인 투자 기록입니다.
IRP의 현재 총 평가금액, 위험자산 평가금액, 매수가능 현금과 신규 입금액을 입력하면 위험자산 70% 한도와 추가 매수 여유, 예정 매수 후 비중을 계산합니다.
연금저축과 IRP 등 퇴직연금 본인부담액을 입력하면 연금저축 600만원, 합산 900만원 세액공제 대상 한도와 남은 한도, 15%·12% 기준 예상 세액공제액을 계산합니다.