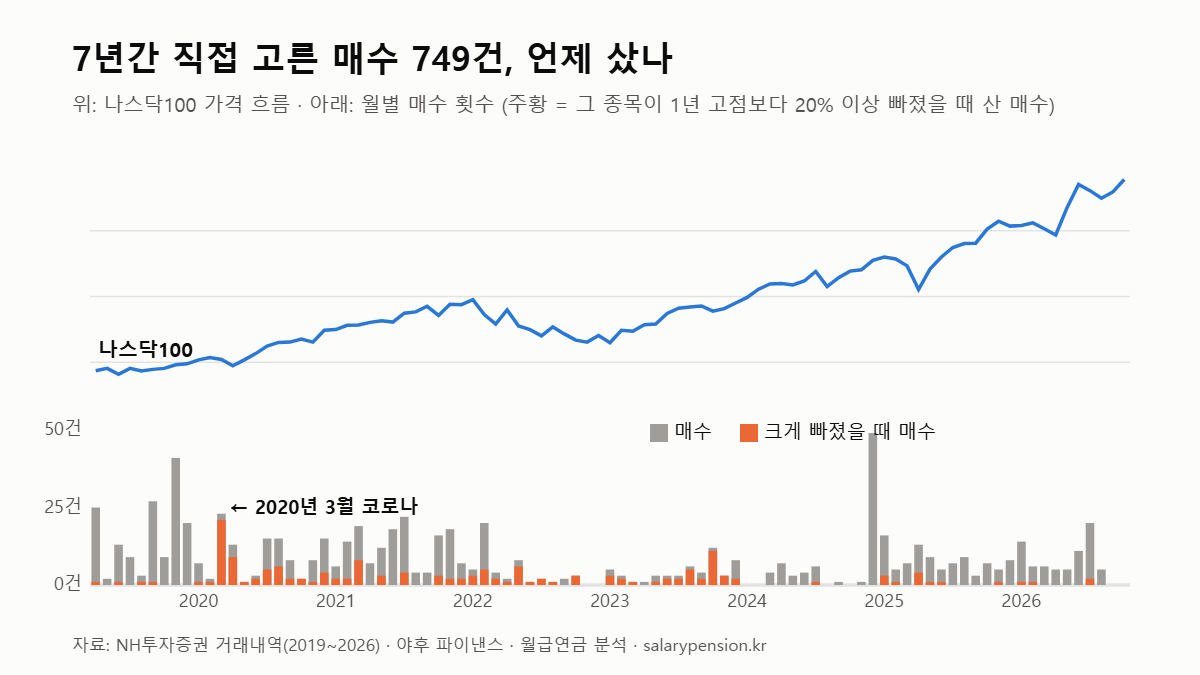
“나는 그래도 괜찮을 때 산 것 같은데.” 투자하는 사람이라면 한 번쯤 해 봤을 생각입니다. 저도 그랬습니다. 그래서 증권사에서 2019년부터의 거래내역을 내려받아, 일반계좌에서 직접 골라 산 해외주식 749건을 전부 실제 가격과 비교해 봤습니다.
결론부터 말하면, 사는 타이밍은 아주 조금 나았지만, 고른 종목은 나스닥100 하나를 산 것보다 한참 못했습니다. 그리고 “하락장에서 많이 샀다”는 제 기억은 숫자로는 확인되지 않았습니다.
무엇을 분석했나
- 대상: 일반 해외주식 계좌의 매수 749건 (2019년 4월 ~ 2026년 8월, 약 65개 종목)
- 제외: 대기 자금용 초단기 국채 ETF(타이밍 매수가 아니라서), 상장폐지돼 가격을 구할 수 없는 종목
- 방법: 거래내역서의 실제 체결가를 그날 시장 가격과 맞춘 뒤, 네 가지 질문으로 나눠 봤습니다
금액과 종목 이름은 공개하지 않습니다. 대신 매수 한 건 한 건을 계산하고, 금액 비중을 반영해 평균을 냈습니다.
질문 1: 그달 평균 가격보다 싸게 샀나
| 결과 | 숫자 |
|---|---|
| 그달 평균 가격보다 싸게 산 매수 | 55% |
| 평균적으로 그달 평균보다 | 약 0.6% 싸게 |
조금은 잘 샀습니다. 하지만 0.6%는 한 달 안에서 가격이 흔들리는 폭에 비하면 작은 차이입니다. “타이밍을 잘 본다”고 말하기는 어렵고, “적어도 비싸게 몰아 사지는 않았다” 정도입니다.
질문 2: 떨어졌을 때 샀나
각 종목이 1년 중 가장 높았던 가격보다 20% 넘게 빠져 있을 때 산 비율을 봤습니다.
| 구분 | 비율 |
|---|---|
| 제 매수 중 −20% 이상 빠졌을 때 산 비율 | 약 21% |
| 같은 종목들의 전체 기간 중 그런 날의 비율 | 약 24% |
의외였습니다. 전체로 보면 떨어졌을 때 특별히 더 많이 사지는 않았습니다. 예외는 2020년 3월 코로나 폭락 때로, 그달 매수 23건 중 21건이 크게 빠진 상황에서 산 것이었습니다. 기억에 강하게 남은 몇 번의 하락장 매수 때문에 “나는 떨어질 때 산다”고 생각했던 것 같습니다.
크게 빠졌을 때 산 매수는 1년 뒤 평균 +25%로, 그렇지 않을 때(+17%)보다 높았습니다. 다만 같은 날 나스닥100을 샀어도 1년 뒤 +34%였습니다. 하락장 뒤에 시장 전체가 반등한 효과가 컸고, 제 매수 습관 덕분이라고 보기는 어렵습니다.
질문 3: 산 종목이 시장보다 많이 올랐나
매수일로부터 1년 뒤 수익률을, 같은 날 같은 돈으로 나스닥100이나 S&P500을 샀을 때와 비교했습니다(1년이 지난 661건 기준).
| 매수 1년 뒤 | 수익률 |
|---|---|
| 제가 고른 종목 | +18.5% |
| 같은 날 나스닥100 | +20.1% |
| 같은 날 S&P500 | +16.7% |
S&P500보다는 조금 낫고 나스닥100보다는 조금 못했습니다. 매수 한 건씩 보면 나스닥100보다 더 오른 경우는 10건 중 4건이었습니다.
질문 4: 지금까지 들고 있었다면
가장 냉정한 비교입니다. 749건을 모두 지금(2026년 10월)까지 들고 있었다고 보고, 같은 날 나스닥100을 샀을 때와 비교했습니다. 매수일마다 보유 기간이 달라서, 아래 숫자는 각 매수의 누적 수익률을 금액 비중으로 평균 낸 값입니다.
| 지금까지 | 수익률 |
|---|---|
| 제가 고른 종목 | +55% |
| 같은 날 나스닥100을 샀다면 | +96% |
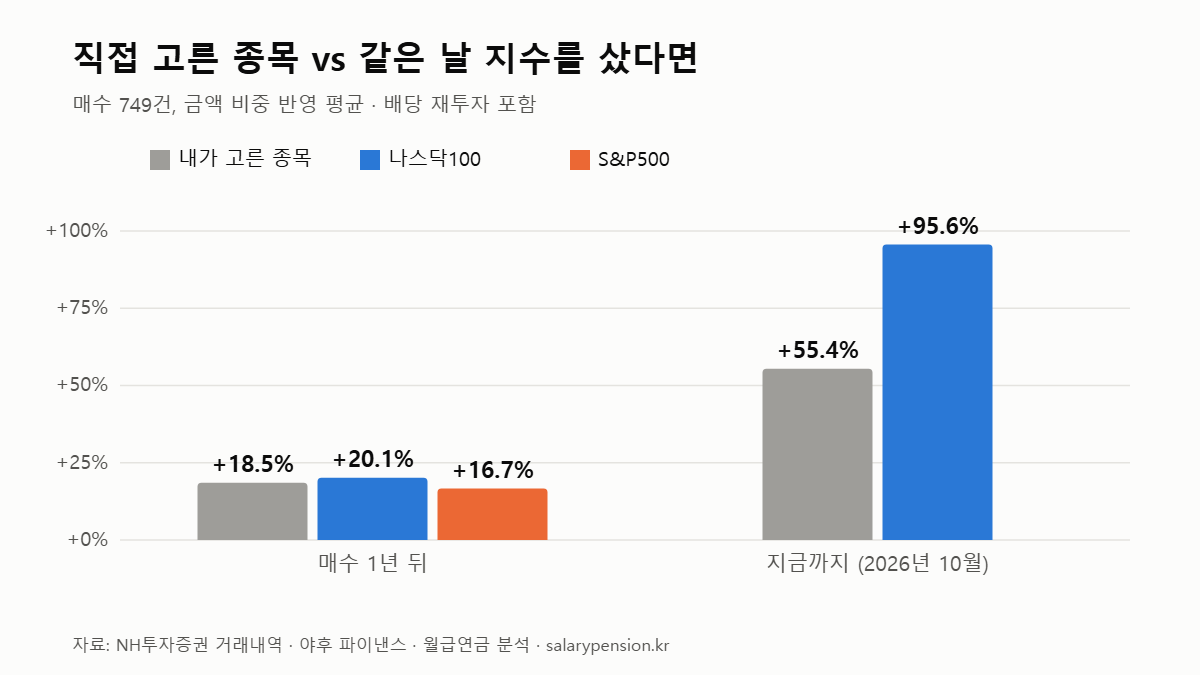
1년 단위로는 비슷해 보였는데, 지금까지로 보면 차이가 크게 벌어졌습니다. 제가 고른 종목의 수익은 같은 날 나스닥100을 샀을 때 수익의 약 58%에 그친 셈입니다.
매수 한 건씩이 아니라 계좌 전체로 봐도 결과는 같았습니다. 2019년부터 일반계좌에 넣고 뺀 돈 전체와 지금 평가금액으로 연평균 수익률(XIRR)을 계산하면 약 11.3%/년입니다. 같은 날 같은 금액을 나스닥100에 넣고 뺐다면 약 19.6%/년이었습니다(원화 기준, 배당 재투자, 세금 제외).
어디서 차이가 났나
범주별로 나눠 보니 이유가 보였습니다. 다음 편부터 하나씩 자세히 다루겠습니다.
- 배당주(매수 금액의 약 38%): 1년 단위로는 시장과 비슷했지만, 오래 들고 있을수록 나스닥100과 차이가 크게 벌어졌습니다.
- 채권 ETF(약 8%): 범주 중 유일하게 지금까지 손실입니다. 금리가 크게 오른 뒤에 산 장기채도 아직 회복하지 못했습니다.
- 성장 개별주(약 18%): 의외로 나스닥100보다 더 올랐습니다.
그리고 하나 더, 제가 판 종목 76건 중 10건에 7건 정도는 판 뒤에 더 올랐습니다(계산 방식에 따라 63~72%). 이것도 따로 정리하겠습니다.
그래서 바꾼 것
이 숫자를 보기 전부터 고민은 있었지만, 확인하고 나니 결정이 쉬워졌습니다. 2026년 10월부터 일반계좌의 새 적립을 나스닥100 ETF 100%로 바꿨습니다. 하락장에 쓸 돈을 따로 두는 것은 그대로 하되, 그 돈도 개별 종목이 아니라 지수에 넣기로 했습니다. 이 과정은 적립 기록 0편에 정리해 두었습니다.
이 분석의 한계
- 판 종목도 “지금까지 들고 있었다면”으로 계산했습니다(실제 수익과는 다릅니다).
- 가격이나 종목 정보를 맞추지 못한 33건(상장폐지 종목 등)은 뺐습니다. 이 제외가 결과를 좋게 했는지 나쁘게 했는지는 확인하지 못했습니다.
- 수익률은 매수일 종가에서 출발해 계산했습니다. 실제 체결가와는 조금 차이가 있습니다.
- 2019년 초 매수는 직전 1년 가격 자료가 부족해, 크게 빠졌을 때 산 것인지 판정이 덜 정확합니다.
- 체결 날짜는 하루 정도 어긋날 수 있어 그날과 전날 가격 중 체결가에 가까운 쪽을 썼습니다.
- 엔화·홍콩달러 거래는 금액 비중을 계산할 때 대략적인 환율로 맞췄습니다.
- 한 사람의 7년 기록이라 운의 영향이 큽니다. 나스닥100이 이 기간 특별히 많이 오른 지수라는 점도 감안해야 합니다.
함께 보면 좋은 글
이 글은 개인 기록을 분석한 것이며 특정 상품의 매수·매도를 권유하지 않습니다. 과거 결과는 미래 수익을 보장하지 않습니다.