이 블로그에 연금·세금 이야기를 쓰면서 늘 마음에 걸린 게 있었습니다. “그래서 글 쓰는 사람은 실제로 어떻게 하고 있는데?”라는 질문입니다. 그래서 이번 달부터 제 실제 적립 기록을 매달 한 편씩 남기려고 합니다.
저는 15년 차 교대근무 직장인이고, 목표는 55세에 회사를 나와도 생활이 되는 구조를 만드는 것입니다. 금액은 공개하지 않습니다. 대신 비율과 수익률, 원금을 100으로 놓은 지수로 매달 같은 형식으로 보여 드리겠습니다. 금액보다 “어떻게 나누고, 언제 무엇을 바꿨는지”가 다른 분들께 더 쓸모 있다고 생각했습니다.
매달 적립은 이렇게 나눕니다
매달 22일, 자동이체로 세 계좌에 나눠 넣습니다(2026년 10월 기준 비중, ISA는 적립 중단).
| 계좌 | 담는 것 | 월 적립 비중 |
|---|---|---|
| 일반 해외주식 계좌 | 나스닥100 지수 ETF | 약 68% |
| 연금저축 | 국내 상장 나스닥100 ETF | 약 24% |
| IRP | 국내 상장 S&P500 ETF + S&P500·미국채 혼합 ETF | 약 7% |
| ISA | (2026년 8월부터 신규 적립 중단, 기존 보유 유지) | 0% |
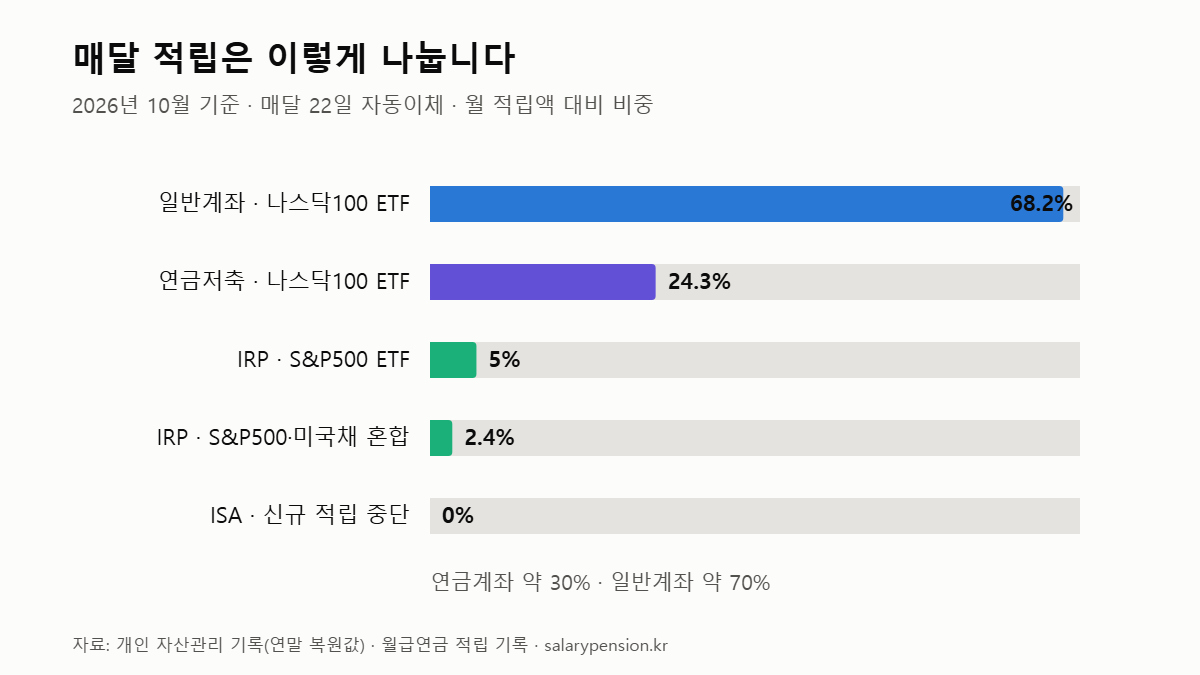
연금계좌(연금저축+IRP)에 약 30%, 일반계좌에 약 70%입니다. 연금계좌에는 55세 이후까지 묶어 둘 노후 자금을, 일반계좌에는 필요할 때 꺼낼 수 있는 돈을 넣습니다. 55세 이후 국민연금이 나오기 전까지 10년을 버틸 돈은 일반계좌와 연금계좌 양쪽에서 나와야 하기 때문입니다.
IRP는 위험자산을 70%까지만 담을 수 있어서, 나머지를 채권이 섞인 혼합 ETF로 채웁니다. 이 구조는 IRP 위험자산 70% 제한, 나머지 30%는 어떻게 운용할까에 자세히 썼습니다.
전체 자산은 이렇게 나뉘어 있습니다
적립은 성장 자산 위주지만, 전체로 보면 배당과 현금성 자산도 꽤 됩니다(2026년 10월 24일 기준).
| 구분 | 비중 | 역할 |
|---|---|---|
| 성장 자산 (나스닥100·S&P500·빅테크) | 약 53% | 오래 묻어 두고 불리는 돈 |
| 배당 자산 (배당 ETF·배당주) | 약 26% | 매달 들어오는 현금흐름 |
| 기회자금 (초단기 미국채 ETF) | 약 11% | 하락장에 추가로 살 돈 |
| 기타 (일본 자산 등) | 약 10% |
기회자금을 따로 두는 이유는 ETF 하락장 추가매수 자금을 따로 두는 이유에 썼습니다.
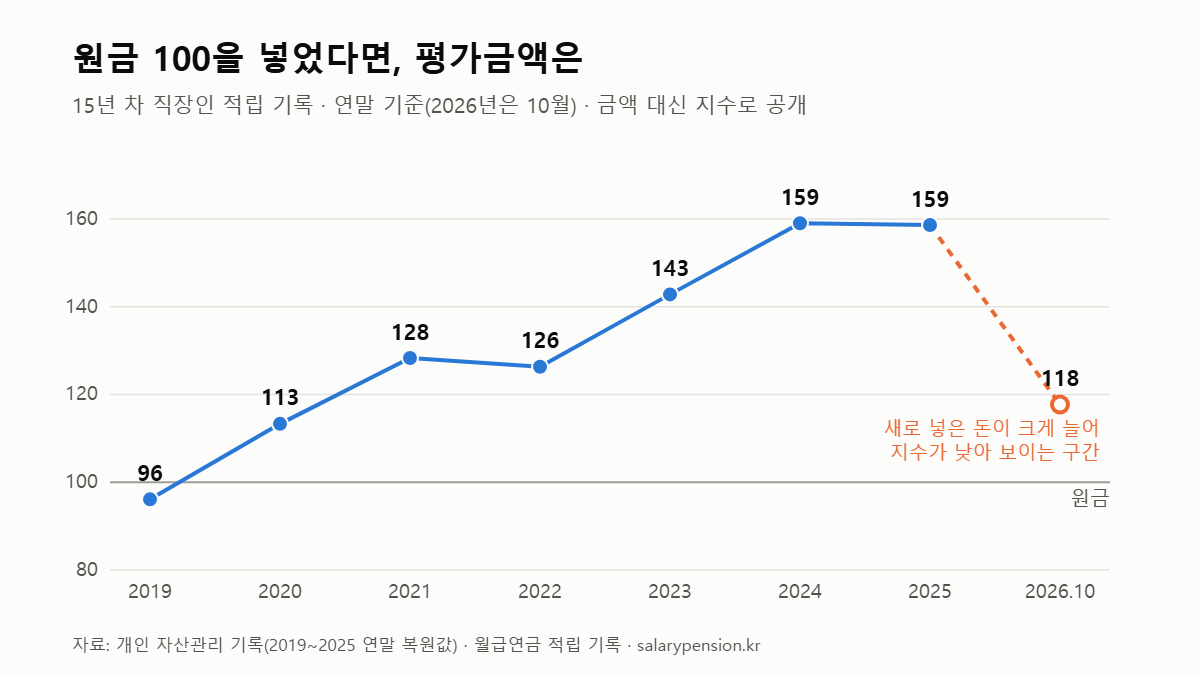
2019년부터의 기록: 원금 100이 159가 되기까지, 그리고 2026년
연말마다 “넣은 돈(원금)을 100으로 놓으면 평가금액이 얼마인가”를 계산하면 이렇습니다.
| 연말 | 원금 100 기준 평가 |
|---|---|
| 2019 | 96 |
| 2020 | 113 |
| 2021 | 128 |
| 2022 | 126 |
| 2023 | 143 |
| 2024 | 159 |
| 2025 | 159 |
| 2026년 10월 (진행 중) | 118 |
2019년 말에는 원금보다 4% 적었습니다. 그 뒤 6년 동안 매달 넣으면서 2025년 말에는 넣은 돈의 약 1.6배가 됐습니다.
2026년 10월에는 이 지수가 118로 내려왔습니다. 손실이 커서라기보다, 올해 퇴직연금(DC형)으로 옮겨 온 돈과 ISA·일반계좌로 새로 넣은 돈이 지난 몇 년 치 원금보다 많았기 때문입니다. 새로 들어온 돈은 아직 수익이 거의 없으니, 전체를 원금 100으로 놓고 보면 숫자가 낮아집니다. 그래서 2026년부터는 이 지수와 함께 이번 달 새로 넣은 돈과 시장 움직임을 나눠서 보여 드리려고 합니다.
2022년 하락장 때
일반 해외주식 계좌만 따로 계산하면, 2022년 한 해 수익률은 약 −8.5%였습니다. 나스닥100이 30% 넘게 빠진 해였는데 상대적으로 덜 빠졌습니다. 그때 배당주 비중이 컸고 기회자금이 있었던 게 영향을 줬다고 봅니다(각각의 몫을 따로 계산하지는 않았습니다). 그해에도 적립은 멈추지 않았고, 2023년(+15%)과 2024년(+25%)에 그 덕을 봤습니다.
| 연도 | 일반계좌 수익률(참고용) |
|---|---|
| 2020 | 약 +20% |
| 2021 | 약 +30% |
| 2022 | 약 −8.5% |
| 2023 | 약 +15% |
| 2024 | 약 +25% |
| 2025 | 약 +10% |
이 수익률은 연말 평가금액과 실제 입출금 날짜로 다시 계산한 참고용 숫자입니다(중간에 넣고 뺀 돈의 영향을 줄이는 방식). 증권사가 보여 주는 공식 수익률과는 다를 수 있습니다.
최근에 바꾼 것
- 2026년 8월: ISA 정기 적립을 멈추고 일반계좌로 돌렸습니다. 이유는 ISA 정기적립을 멈추고 QQQM으로 옮기기로 한 이유에 썼습니다.
- 2026년 10월: 일반계좌 신규 적립을 나스닥100 ETF 100%로 바꿨습니다. 기존에 모으던 배당 ETF는 새 돈은 넣지 않고, 거기서 나오는 배당만 다시 사는 데 씁니다.
앞으로 매달 공개할 것
매달 초, 전달 말 기준으로 같은 형식으로 올리겠습니다.
- 이번 달 적립 배분 (비율)
- 원금 100 기준 지수와 한 달 변화
- 받은 배당 (예상 대비 비율)
- 바꾼 것과 그 이유
- 다음 달 계획
수익이 난 달도, 손실이 난 달도 그대로 남기겠습니다.
함께 보면 좋은 글
이 글은 개인 기록이며 특정 상품의 매수·매도를 권유하지 않습니다. 같은 배분이 모든 사람에게 맞지는 않습니다.