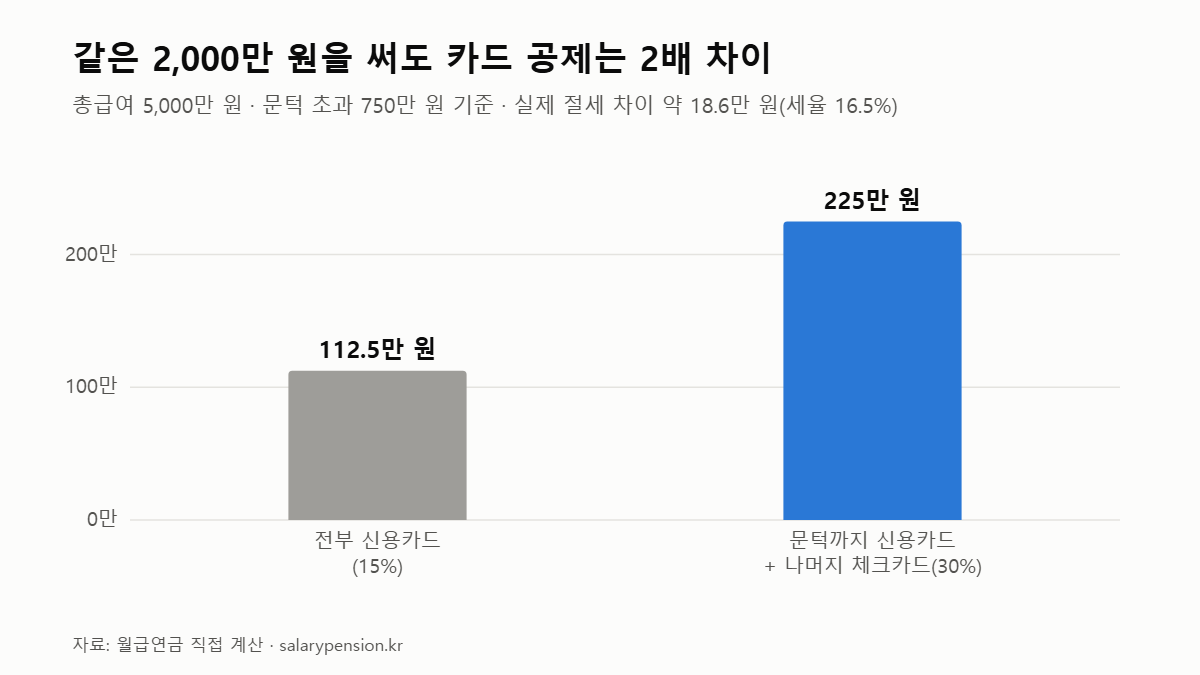
“신용카드는 혜택, 체크카드는 공제”라는 말이 있습니다. 반은 맞는 말입니다. 정확히는 총급여의 25%까지는 무엇으로 쓰든 공제가 0원이고, 그다음부터 체크카드가 유리합니다. 숫자로 보겠습니다.
규칙 3가지
- 문턱: 1년 카드 사용액이 총급여의 25%를 넘어야 공제가 시작됩니다.
- 공제율: 넘은 금액에 결제 수단별 공제율을 곱합니다.
- 한도: 공제액에는 연간 한도가 있습니다.
| 결제 수단 | 공제율 |
|---|---|
| 신용카드 | 15% |
| 체크카드·현금영수증 | 30% |
| 전통시장·대중교통 | 40% |
문턱(25%)을 계산할 때는 공제율이 낮은 신용카드 사용액부터 먼저 채운 것으로 봅니다. 그래서 신용카드로 문턱을 채우고, 그 뒤를 체크카드로 쓰는 것과 같은 결과가 나옵니다.
예시: 총급여 5,000만 원, 1년에 2,000만 원 쓴다면
- 문턱 = 5,000만 원 × 25% = 1,250만 원
- 문턱을 넘은 금액 = 2,000만 원 − 1,250만 원 = 750만 원
| 결제 방법 | 공제 대상 750만 원의 공제율 | 소득공제 |
|---|---|---|
| 전부 신용카드 | 15% | 112만 5천 원 |
| 신용카드 1,250만 + 체크카드 750만 | 30% | 225만 원 |
| 전부 체크카드 | 30% | 225만 원 |
신용카드로 문턱까지 쓰고 나머지를 체크카드로 쓰면, 전부 체크카드로 쓴 것과 공제가 같습니다. 그러면서 문턱까지는 신용카드 할인·포인트 혜택을 받을 수 있습니다.
실제로 돌려받는 세금은
소득공제는 세금이 아니라 세금을 매기는 소득을 줄여 주는 것입니다. 실제 절세액은 내 세율을 곱해야 나옵니다.
- 공제 차이 = 225만 원 − 112만 5천 원 = 112만 5천 원
- 세율 15% 구간(지방세 포함 16.5%)이라면 → 약 18만 6천 원
1년에 18만 원 남짓입니다. 큰돈은 아니지만, 결제 카드만 바꾸면 되는 일이라 챙길 만합니다. 반대로 문턱을 넘은 뒤에도 신용카드로 쓸 때 받는 할인·포인트가 1년에 약 19만 원보다 크다면 계속 신용카드를 쓰는 게 나을 수도 있습니다.
그래서 언제 바꿔야 하나
- 카드사 앱에서 1월부터 지금까지의 사용액을 확인합니다(신용·체크 합산, 가족 카드는 명의자 기준).
- 내 총급여의 25%와 비교합니다.
- 이미 넘었다면 남은 기간은 체크카드, 아직이라면 문턱까지는 혜택 좋은 신용카드를 씁니다.
연말에 한 번만 확인해도 됩니다. 매달 계산할 필요는 없습니다.
맞벌이라면
카드 공제는 카드 명의자 본인에게만 적용됩니다. 총급여가 낮은 쪽이 문턱(25%)에 먼저 닿기 쉬워서, 생활비를 소득이 낮은 쪽 카드로 몰면 공제가 더 생기는 경우가 많습니다. 다만 소득이 낮은 쪽은 세율도 낮아서 실제 절세액은 작을 수 있으니 두 경우를 다 계산해 보세요.
놓치기 쉬운 것
- 공제 안 되는 사용액: 세금·공과금, 아파트 관리비, 보험료, 상품권 구입, 해외 사용액 등은 카드로 내도 공제 대상이 아닙니다.
- 한도: 총급여 7,000만 원 이하라면 기본 한도는 연 300만 원 수준이고(자녀 수 등에 따라 늘어나는 경우도 있습니다), 전통시장·대중교통 등은 추가 한도가 따로 있습니다. 위 예시(225만 원)는 한도 안입니다.
함께 보면 좋은 글
이 글은 정보 제공 목적이며, 실제 공제액은 국세청 홈택스 연말정산 자료로 확인하시기 바랍니다.