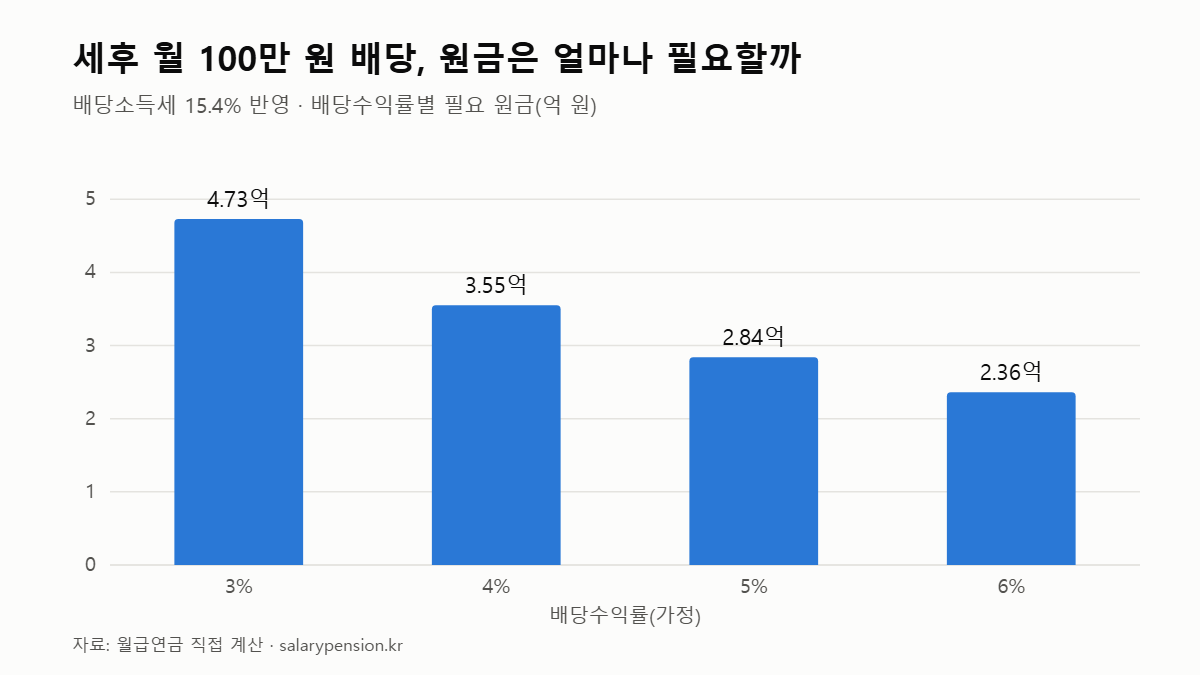
“배당으로 월 100만 원”은 노후 준비 이야기에서 가장 자주 나오는 목표입니다. 그런데 많은 계산이 세금을 빼먹습니다. 통장에 실제로 100만 원이 들어오려면 얼마가 필요한지, 세금부터 차례대로 계산해 보겠습니다.
1단계: 세후 100만 원은 세전 얼마일까
국내에서 배당을 받을 때는 소득세 14%와 지방소득세 1.4%(소득세의 10%)를 합친 15.4%가 먼저 떼입니다.
- 세전 월 배당 = 100만 원 ÷ (1 − 0.154) = 약 118만 2천 원
- 1년 세전 배당 = 약 1,418만 원
즉 “월 100만 원”이 목표라면 실제로는 연 1,418만 원의 세전 배당을 만들어야 합니다.
2단계: 배당수익률별 필요 원금
필요 원금 = 연 세전 배당 ÷ 배당수익률입니다.
| 배당수익률(가정) | 필요 원금 |
|---|---|
| 3% | 약 4억 7,281만 원 |
| 4% | 약 3억 5,461만 원 |
| 5% | 약 2억 8,369만 원 |
| 6% | 약 2억 3,641만 원 |
수익률 1%p 차이로 필요 원금이 1억 원 넘게 달라집니다. 그래서 높은 배당수익률이 끌리기 쉽지만, 수익률이 높을수록 배당이 줄거나 주가가 떨어질 위험도 함께 커질 수 있다는 점은 같이 봐야 합니다.
3단계: 목표 금액별로 비교하면
배당수익률 4%를 가정하고 목표를 바꿔 보면 이렇습니다.
| 세후 월 목표 | 세전 연 배당 | 필요 원금(4%) | 금융소득 2천만 원 |
|---|---|---|---|
| 50만 원 | 약 709만 원 | 약 1억 7,730만 원 | 이하 |
| 100만 원 | 약 1,418만 원 | 약 3억 5,461만 원 | 이하 |
| 150만 원 | 약 2,128만 원 | 약 5억 3,191만 원 | 초과 |
세후 월 150만 원부터는 세전 배당이 연 2,000만 원을 넘습니다. 여기서 세금 구조가 바뀝니다. 표의 금액은 15.4%가 원천징수된 직후 기준이라, 2,000만 원을 넘으면 다음 해 종합소득세 신고 때 세금이 다시 정산될 수 있습니다.
4단계: 금융소득 2,000만 원 경계선
이자와 배당을 합친 금융소득이 연 2,000만 원 이하이면 원천징수 14%로 끝납니다(분리과세). 2,000만 원을 넘으면 근로소득 등 다른 소득과 합산해 6~45% 세율로 종합과세됩니다(지방세 별도).
배당만 있다고 가정하면 경계선은 다음과 같습니다.
- 세전 기준: 연 2,000만 원 = 월 약 167만 원
- 세후 기준: 월 약 141만 원
다른 이자·배당 없이 국내 배당만 받는다고 가정하면, “세후 월 141만 원”까지가 원천징수만으로 끝나는 구간이라고 기억해 두면 편합니다. 넘었을 때 건강보험료와 피부양자 자격이 어떻게 되는지는 다음 글에서 따로 정리했습니다.
참고로 2026년부터 2029년 지급분까지는, 요건을 갖춘 고배당기업에서 받은 배당에 분리과세를 신청할 수 있습니다. 신청하면 그 배당은 2,000만 원 판단에서 빠집니다. 자동 적용이 아니라 다음 해 5월 종합소득세 신고 때 신청서를 내야 합니다.
계산에서 빠진 것들
- 배당은 매달 같지 않습니다. 분기·반기 배당이 많아서, 매달 일정한 현금흐름이 필요하면 지급 시기를 섞거나 따로 생활비 계좌를 두어야 합니다.
- 원금 가격은 오르내립니다. 위 표는 원금이 그대로라는 가정입니다.
- 해외 주식을 직접 보유하면 현지에서 세금을 먼저 떼므로 세율이 15.4%와 다를 수 있습니다.
- 물가. 지금의 100만 원과 20년 뒤 100만 원은 다릅니다.
직장인에게 현실적인 접근
3억 5천만 원은 큰돈입니다. 그래서 배당만으로 노후를 채우기보다, 연금저축·IRP(넣을 때 세액공제, 받을 때 낮은 연금소득세)와 국민연금, 배당을 나눠 맡기는 방식이 현실적입니다. 연금으로 받을 때 세금은 3.3~5.5% 수준이라 배당소득세 15.4%보다 낮습니다.
함께 보면 좋은 글
- 관련 글: 연금저축과 IRP 차이
- 관련 글: 3억 모으기, 월 100만 원이면 몇 년?
- 관련 글: 55세 퇴근 준비, 계좌별 투자 역할을 나눈 이유
자주 묻는 질문
Q. 배당수익률 4%는 현실적인가요?
상품과 시기에 따라 다릅니다. 이 글의 수익률은 계산을 위한 가정이며 특정 상품의 수익률이 아닙니다.
Q. ISA나 연금계좌에서 받는 배당도 15.4%가 바로 떼이나요?
계좌 안에서 받은 배당은 바로 과세되지 않고 계좌 규칙에 따라 나중에 과세됩니다. 그래서 같은 배당이라도 어느 계좌에서 받느냐에 따라 세후 금액이 달라집니다.
이 글은 정보 제공 목적이며 특정 상품의 매수를 권유하지 않습니다. 실제 세액은 국세청에서 확인하시기 바랍니다.